


 Llámanos
BLOG
Del alivio del viernes a la cautela del lunes
Compartir


La renta variable puso fin el viernes a una semana marcada por la tensión geopolítica con una sesión de alivio. El S&P 500 avanzó un 0,9% y cortó así una racha de cuatro jornadas consecutivas en negativo, mientras que el Nasdaq 100 subió otro 0,9% y el Dow Jones se anotó un 1%. Mientras que el Ibex 35 subía un 0,9%, el DAX un 0,8%. El MSCI World, por su parte, ganó un 0,6%.
La inflación marca las expectativas sobre la Fed
El protagonista de la sesión, y probablemente de toda la semana, fue el dato de IPC de agosto en Estados Unidos. La inflación general se situó en el 3,4% interanual, en línea con lo esperado, pero la subyacente repuntó una décima más de lo previsto, hasta el 0,3% mensual. El mercado leyó la cifra en dos planos distintos. Tras conocerse el dato, la probabilidad que descuenta el mercado de una subida de veinticinco puntos básicos por parte de la Fed en la reunión de los próximos martes y miércoles se disparó hasta el 88%, frente al entorno del 70% que se manejaba el jueves. Sin embargo, los bonos del Tesoro a más largo plazo lideraron las ganancias (en precio), en una muestra de confianza en que el banco central defenderá su credibilidad frente a la inflación.
También es cierto que el viernes el retroceso del petróleo ayudo a mejorar la confianza. El Brent se alejó de los máximos de cuatro meses alcanzados durante la semana y el WTI cedió un 2%, hasta 100,44 dólares el barril. No hay que olvidar que, días antes, el diésel había marcado en Estados Unidos un máximo histórico por encima de los seis dólares el galón.
El petróleo y la diplomacia vuelven al foco
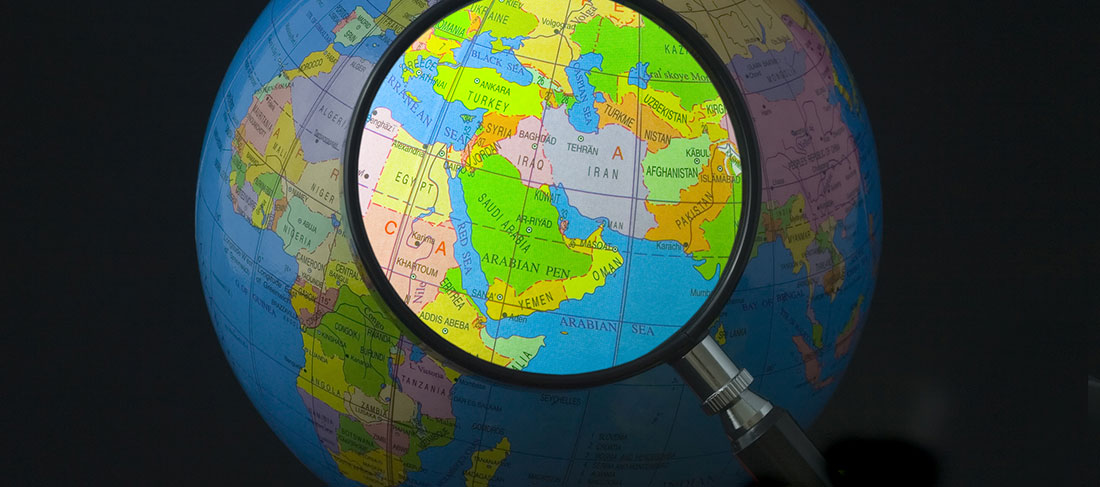
Pero eso fue el vienes; durante el fin de semana, la atención se trasladó al plano diplomático. Ya veremos cómo termina hoy el día tras el cierre de un oleoducto saudí clave, junto con las disrupciones en Bab el-Mandeb y el estrecho de Ormuz. Omán trabaja para reunir hoy en Salalah a los cancilleres del Consejo de Cooperación del Golfo con representantes de Irán, en el primer encuentro de este tipo desde el estallido del conflicto hace más de seis meses. El encuentro, aún sin confirmar y con la escalada entre las fuerzas respaldadas por Arabia Saudí y los hutíes de fondo, busca abordar el futuro del estrecho de Ormuz, paso clave para el suministro mundial de crudo. En Japón, la remodelación de Gobierno prevista dejará intacto el núcleo del equipo de Takaichi, con Katayama al frente de Finanzas, en vísperas de la subida de tipos que el Banco de Japón parece dispuesto a aprobar el viernes.
En los mercados, la semana ha empezado con números rojos. Sobre todo, en las empresas más ligadas a la IA. Además, los futuros de Nasdaq reflejan caídas superiores al 1%. En los mercados de materias primas, el oro cae por debajo de los 4.400 dólares la onza y el petrolero vuelve a subir lo que cedía el viernes. Por su parte, el bono americano a diez años se sitúa en 4,97% y el bund en 3,5%. Niveles prácticamente iguales a los del cierre de la semana pasada.
Tres decisiones de tipos centran la semana
La semana que arranca hoy concentra tres decisiones de política monetaria de primer orden, con la de la Reserva Federal como principal referencia tras el IPC del viernes pasado. El banco central se reunirá el martes y el miércoles, y el mercado descuenta ya con un 88% de probabilidad una subida de veinticinco puntos básicos hasta el rango del 3,75%-4%, que se anunciará al término del encuentro. El jueves será el turno del Banco de Inglaterra, que deberá equilibrar un crecimiento sorprendentemente sólido —la economía británica avanzó un 0,4% en julio— con unos precios energéticos que mantienen la rentabilidad del gilt a diez años cerca de máximos desde 2007; y el viernes, el Banco de Japón confirmará, previsiblemente, una nueva subida de tipos, tras la del mes de junio. En Estados Unidos, además de la Fed, se conocerán las ventas minoristas, la producción industrial, las peticiones semanales de subsidio por desempleo y el índice manufacturero de la Fed de Filadelfia. En la eurozona llegarán la encuesta ZEW alemana y el dato final de IPC de agosto, mientras que en el Reino Unido se publicarán el mercado laboral, el IPC y las ventas minoristas. China ofrecerá el martes sus cifras de ventas minoristas y producción industrial, claves para calibrar el pulso de su economía.
Con el petróleo por encima de los 100 dólares y el mercado de bonos bajo presión, los inversores vigilarán también si las disrupciones logísticas en el mar Rojo resultan pasajeras o si terminan por convertirse en un problema estructural para el suministro energético que se una al de Ormuz.
Director de Análisis
Contenido relacionado