


 Llámanos
BLOG
Cambio de mayorías, ¿cambio de favoritos?

Compartir


Las bolsas celebraron ayer la victoria demócrata en las elecciones legislativas estadounidenses, aunque las subidas no llegaron a todos los sectores. Wall Street cerró con avances destacados: el Dow Jones ganó un 3,03%, el S&P 500 subió un 1,58% y el Nasdaq 100 avanzó un 0,91%. En Europa, el Stoxx 600 se revalorizó un 1,82%, el Euro Stoxx 50 un 1,97% y el Ibex 35 destacó con una subida del 3%, impulsado especialmente por los bancos.
Tras las ganancias se produjo una notable rotación sectorial. El consumo discrecional, las entidades financieras, las inmobiliarias y las energías renovables concentraron buena parte de las compras, mientras que las petroleras, las compañías de defensa y numerosas empresas vinculadas a la infraestructura tecnológica sufrieron correcciones importantes. La nueva composición del Congreso dificulta algunas de las prioridades políticas de Trump y altera las expectativas sobre regulación, gasto público y política energética.
Los centros de datos ponen a prueba las expectativas sobre la IA
El movimiento más destacado se produjo dentro del sector tecnológico. El índice de semiconductores de Filadelfia cayó un 3,1%, con pronunciados descensos entre los fabricantes de memorias y los proveedores de equipos. En cambio, Microsoft y Amazon avanzaron más de un 6%. Esta divergencia responde, al menos en parte, a la creciente preocupación por el ritmo de construcción de centros de datos en Estados Unidos.
Las elecciones también dejaron numerosas victorias de iniciativas locales dirigidas a restringir, aplazar o prohibir estas instalaciones. Según los primeros recuentos, más de treinta propuestas restrictivas habían sido aprobadas o lideraban las votaciones. Las medidas responden principalmente al elevado consumo de electricidad y agua de los centros de datos, así como a su impacto en las comunidades cercanas. A esto se suman las victorias de candidatos partidarios de endurecer las condiciones para desarrollar nuevos proyectos.
Estas restricciones podrían ralentizar el extraordinario ritmo de inversión en infraestructura tecnológica, aunque sus efectos serían distintos para cada compañía. Los fabricantes de semiconductores, equipos eléctricos y otros componentes podrían afrontar retrasos en los pedidos y una moderación del crecimiento. En cambio, los grandes proveedores de servicios en la nube, que ya cuentan con una extensa infraestructura operativa, podrían beneficiarse de un mayor uso de sus activos y de una menor presión sobre sus inversiones de capital.
A nuestro juicio, el mercado tiene motivos para revisar unas expectativas de crecimiento extraordinariamente exigentes, pero sería precipitado interpretar estas restricciones como una destrucción permanente de la demanda de inteligencia artificial. Los proyectos pueden retrasarse, trasladarse a otras zonas o encarecerse sin que necesariamente desaparezca la necesidad de capacidad de computación.
Tampoco conviene restar importancia a los riesgos. Si las limitaciones se extienden y los retrasos se prolongan, acabarán afectando a los ingresos y beneficios de numerosos proveedores. Además, persiste una cuestión fundamental para toda la industria: no basta con que crezca la demanda; las compañías deben demostrar que las enormes inversiones realizadas generan retornos suficientes para justificarlas.
Asia también castiga a los fabricantes de chips
La presión sobre las compañías tecnológicas se prolongó durante la madrugada. El Kospi surcoreano cedía alrededor de un 3,5% durante la sesión, lastrado por Samsung Electronics y SK Hynix, cuyas acciones retrocedían cerca de un 6% y un 7%, respectivamente. En Japón, los fabricantes de equipos también registraban pérdidas, mientras que las bolsas chinas mostraban un comportamiento más favorable.
A esta incertidumbre se sumaron los resultados publicados anoche por Arm y Qualcomm. Arm aumentó sus ingresos un 27% interanual, hasta 1.440 millones de dólares, gracias al crecimiento de las licencias y a una mayor demanda de sus diseños de procesadores. Sin embargo, los ingresos por royalties avanzaron un 8%, a un ritmo inferior al del conjunto del negocio, y sus acciones retrocedieron en la negociación posterior al cierre.
Qualcomm también superó las previsiones de facturación, aunque sus ingresos disminuyeron un 8% interanual. La debilidad de la demanda de teléfonos móviles y el encarecimiento de los componentes pesaron sobre sus resultados. Los ingresos de su negocio de chips para teléfonos cayeron un 26%, lo que provocó una reacción negativa de la cotización fuera del horario habitual.
La inflación complica las decisiones del BCE
Al margen de las elecciones, los datos macroeconómicos muestran que las presiones inflacionistas están lejos de desaparecer. La estimación preliminar de Eurostat situó la inflación de la eurozona en el 4% interanual en octubre, frente al 3,8% de septiembre. La energía volvió a ser la principal responsable, con un encarecimiento del 20,8%, mientras que la inflación subyacente permaneció estable en el 2,5%.
Esta composición plantea un dilema al Banco Central Europeo. Aunque la política monetaria no puede aumentar la oferta de petróleo ni resolver las interrupciones del suministro, la institución tampoco puede ignorar el riesgo de que el encarecimiento energético termine trasladándose a los salarios y a otros precios. Los inversores contemplan nuevas subidas de tipos, pese a sus posibles consecuencias para el crecimiento económico.
En Estados Unidos, el empleo privado aumentó en 86.000 puestos durante octubre, según ADP. Por su parte, el ISM de servicios se moderó ligeramente hasta los 54,5 puntos, aunque permaneció en terreno expansivo. Su componente de precios se mantuvo en niveles elevados, alrededor de los 73 puntos. La economía estadounidense conserva cierta capacidad de crecimiento, pero la persistencia de las presiones inflacionistas reduce el margen de maniobra de la Reserva Federal.
Se desploma el petróleo, pero Ormuz continúa siendo una amenaza
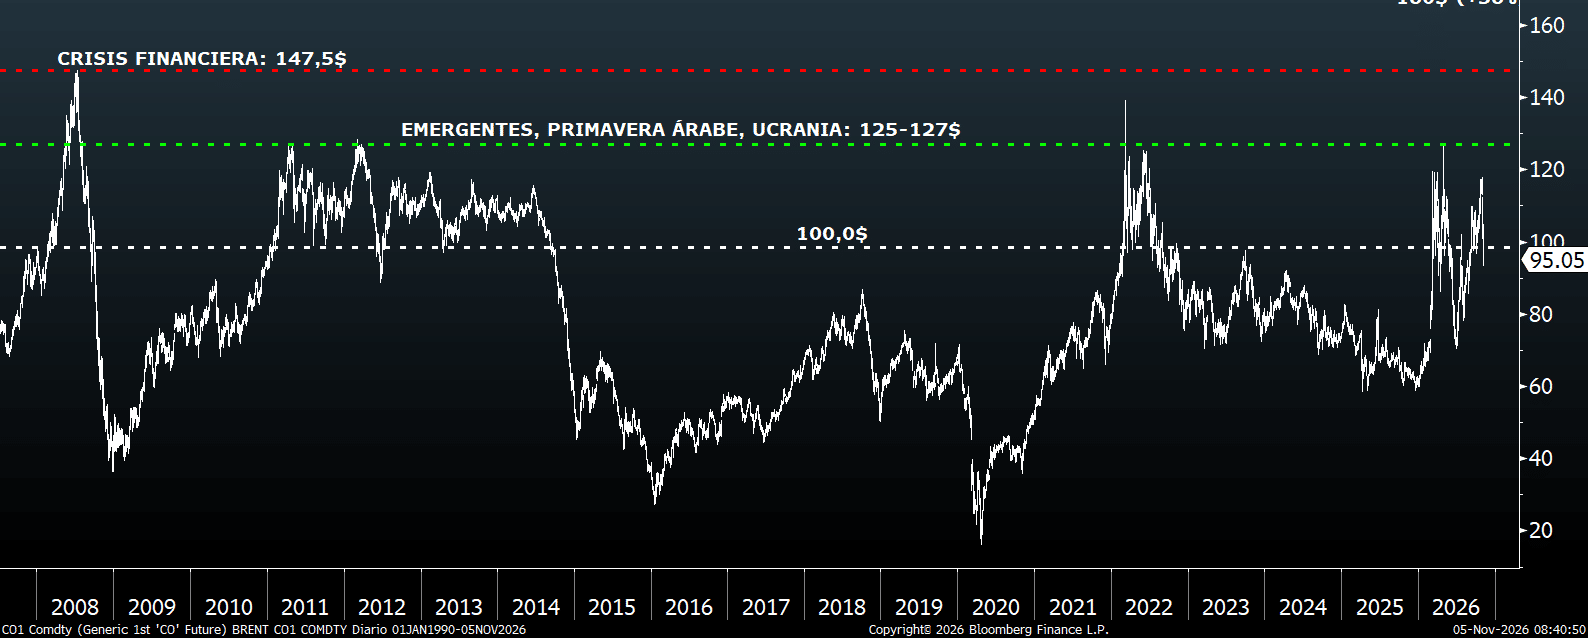
Las expectativas de que el nuevo equilibrio político estadounidense favorezca una salida diplomática al conflicto con Irán provocaron ayer una caída cercana al 9% del brent, hasta aproximadamente 95 dólares por barril. El retroceso del crudo contribuyó a mejorar la confianza de los inversores y a moderar las expectativas de inflación, con efectos favorables para la renta fija.
Futuros sobre el barril de brent, en dólares:
Fuente: Bloomberg, elaboración Tressis.
La rentabilidad del bono estadounidense a diez años descendió hasta el entorno del 4,89%, mientras que el euro se apreció frente al dólar y se situó cerca de 1,123 dólares. El oro también ganó atractivo, con una subida superior al 3% que llevó su cotización por encima de los 4.000 dólares por onza.
Sin embargo, la situación geopolítica sigue siendo delicada. Esta madrugada, la Guardia Revolucionaria iraní aseguró que dos petroleros y un remolcador habían sufrido incendios en incidentes separados en el estrecho de Ormuz. Según la versión iraní, uno de los buques habría chocado con una mina cuando intentaba atravesar una ruta no autorizada. Estas afirmaciones todavía no han podido verificarse de forma independiente.
Las conversaciones indirectas entre Washington y Teherán, mediadas por Catar, no han dado lugar a un acuerdo definitivo. Por tanto, aunque la reciente corrección del petróleo supone un alivio para las perspectivas de inflación, los riesgos para el suministro energético persisten. Los mercados anticipan una desescalada que todavía está por concretarse.
Buenos resultados, aunque con diferencias en los márgenes
En general, las publicaciones empresariales ofrecen sorpresas favorables, aunque el crecimiento de los ingresos no siempre se traduce en una mejora equivalente de la rentabilidad.
MercadoLibre aumentó su facturación un 45% interanual, hasta 10.750 millones de dólares, impulsada por el comercio electrónico y los servicios financieros. Sin embargo, su margen operativo se situó en el 6,3%, frente al 9,8% del mismo periodo del año anterior, condicionado por las inversiones en capacidad logística, los mayores costes de envío y el esfuerzo comercial. La compañía gana escala y cuota de mercado, pero debe equilibrar sus oportunidades de expansión con la rentabilidad del capital necesario para aprovecharlas. Los inversores penalizaron las cifras en las horas posteriores al cierre (-6%).
Por su parte, McKesson obtuvo unos ingresos de 111.000 millones de dólares, un 8% superiores a los del año anterior, y elevó sus previsiones de beneficio ajustado por acción para el conjunto del ejercicio fiscal a un rango de entre 45,60 y 46,40 dólares. Su beneficio ajustado por acción trimestral creció un 18%, favorecido por la evolución del negocio de distribución farmacéutica y las mejoras operativas. La compañía cerró la sesión en máximos históricos.
China se toma el café a otro ritmo
Como curiosidad, Luckin Coffee —la cadena china que se ha convertido en uno de los principales competidores de Starbucks en Asia— presentó esta semana unos resultados que destacan por la velocidad de su expansión. Su modelo combina precios agresivos, pedidos digitales y establecimientos orientados principalmente al café para llevar.
Durante el tercer trimestre abrió 2.600 nuevas cafeterías, una media de más de 28 locales diarios, hasta alcanzar los 39.000 establecimientos. Sus ingresos aumentaron un 17% interanual y el número de clientes mensuales llegó a 123 millones. Casi nada. Sin embargo, las ventas comparables de sus cafeterías propias descendieron un 11,1%, afectadas en parte por una exigente base de comparación.
Pese a esta caída, el beneficio operativo aumentó un 55%, favorecido por la mejora de los márgenes. La compañía demuestra que es posible ganar escala y rentabilidad incluso cuando retroceden las ventas de los establecimientos existentes. Y, de paso, que Starbucks tiene en China un competidor dispuesto a disputarle el mercado, cafetería a cafetería.
Para hoy
La principal referencia será la decisión de política monetaria del Banco de Inglaterra. El consenso anticipa una subida de 25 puntos básicos, hasta el 4%, que supondría el primer incremento desde agosto de 2023.
En Europa, la agenda incluye los pedidos industriales de Alemania, la producción industrial francesa y los precios de producción de la eurozona. En Estados Unidos se publicarán las peticiones semanales de subsidio por desempleo y los datos preliminares de productividad y costes laborales del tercer trimestre.
En el apartado empresarial destacan los resultados de Toyota, Deutsche Telekom, DHL, ConocoPhillips y Cigna, mientras que Airbnb, Cloudflare y Monster Beverage publicarán sus cifras después del cierre de Wall Street.
Director de renta variable
Contenido relacionado