



 Llámanos
BLOG
Las bolsas suben entre inflación y tensión en Brasil

Compartir


Los mercados europeos comenzaron la semana con avances generalizados, pese a la persistencia de las tensiones geopolíticas y las dudas sobre la evolución de la inflación. El conflicto en Oriente Medio continuó entre los principales focos de atención, no solo por su impacto sobre los precios de la energía, sino también por las alteraciones que está provocando en las cadenas de suministro internacionales. En particular, el bloqueo del estrecho de Ormuz está afectando al comercio de fertilizantes y materias primas esenciales para su producción. Antes del conflicto, aproximadamente el 20% del comercio mundial de fertilizantes nitrogenados transitaba por esta vía, mientras que la región del Golfo concentraba cerca de la mitad del comercio internacional de azufre. Las restricciones al transporte de este último producto, fundamental para fabricar fertilizantes fosfatados, han impulsado sus precios y podrían trasladar nuevas presiones inflacionistas a los alimentos en los próximos meses.
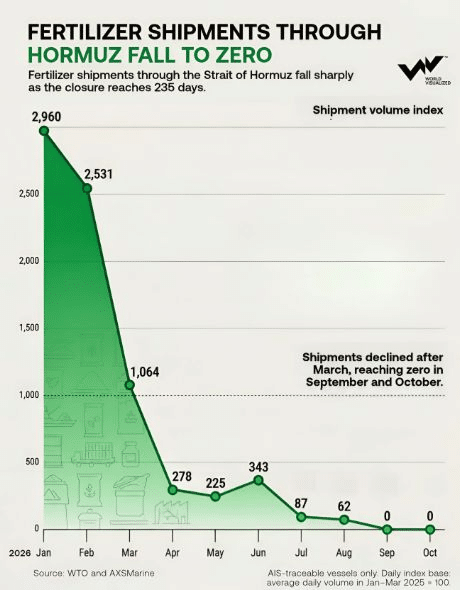
Fuente: WTO y AXSMarine.
La inflación y la desaceleración complican el escenario europeo
En la zona euro, las expectativas de inflación de los consumidores a doce meses aumentaron hasta el 3,1% en septiembre, frente al 3% anterior, según la última encuesta del Banco Central Europeo. Se trata del segundo incremento mensual consecutivo, en un contexto en el que el encarecimiento energético ha llevado la inflación general hasta el 3,8% interanual. Por el contrario, las expectativas a tres y cinco años permanecieron estables, lo que sugiere que, por ahora, los consumidores no anticipan un deterioro equivalente de las perspectivas de precios a largo plazo. El BCE, que ya ha elevado los tipos de interés en dos ocasiones durante 2026, afronta así un escenario complejo, aunque el mercado espera que mantenga su política monetaria en la próxima reunión.
Esta situación contrasta con la moderación de los indicadores de actividad. El PMI compuesto de la zona euro descendió en octubre hasta los 51,9 puntos, desde los 53,1 de septiembre, su nivel más bajo en cuatro meses, aunque todavía en terreno expansivo. La desaceleración afectó tanto a las manufacturas, cuyo indicador retrocedió hasta los 52,4 puntos, como a los servicios, que bajaron hasta los 51,7. Según S&P Global, las cifras serían compatibles con un crecimiento trimestral del PIB cercano al 0,3%, pero también reflejan una pérdida de impulso de los nuevos pedidos y un estancamiento de la contratación. Al mismo tiempo, las empresas señalaron mayores costes de producción, especialmente en el sector industrial, y una creciente necesidad de trasladarlos a los precios finales. La combinación de menor dinamismo económico y persistencia inflacionista continúa limitando el margen de actuación del banco central.
Dentro de Europa, Alemania ofreció señales algo más favorables. El índice de confianza empresarial ifo aumentó hasta los 90,2 puntos en octubre, desde los 89,9 de septiembre, y superó ligeramente las expectativas del mercado. La mejora estuvo impulsada por el componente de expectativas, que avanzó hasta los 91,6 puntos, mientras que la valoración de la situación actual retrocedió hasta los 88,8. Por sectores, la industria manufacturera recuperó terreno positivo por primera vez en más de tres años y el PMI manufacturero alemán alcanzó los 54,2 puntos. Sin embargo, los servicios perdieron dinamismo, lo que refleja una recuperación todavía desigual. Francia presentó una situación menos favorable, con el PMI manufacturero en 49,3 puntos y el de servicios en 48,4, ambos en territorio de contracción.
Precisamente en Francia, Moody’s decidió mantener la calificación de la deuda soberana en Aa3, con perspectiva negativa, pese al deterioro fiscal y la inestabilidad política. La decisión evitó una rebaja que parte del mercado anticipaba, aunque la agencia advirtió de la necesidad de aprobar un presupuesto para 2027 que permita reconducir las cuentas públicas. El déficit se situaría alrededor del 5,4% del PIB en 2026 y la deuda pública podría superar el 120% del PIB el próximo año. La perspectiva negativa mantiene abierto el riesgo de una futura revisión a la baja, especialmente si persisten las dificultades parlamentarias para aprobar medidas de consolidación fiscal.
En el Reino Unido, los indicadores de actividad mostraron una evolución más favorable, con un PMI manufacturero de 52,8 puntos y uno de servicios de 53,1, ambos por encima de las previsiones. Sin embargo, esta resistencia empresarial contrastó con el deterioro de la confianza de los consumidores, cuyo índice GfK cayó once puntos en octubre, hasta los -24, su mayor descenso mensual desde abril de 2020. Además, las ventas minoristas retrocedieron un 0,4% en septiembre, por encima de la caída esperada. El encarecimiento del coste de la vida, la incertidumbre presupuestaria y las presiones sobre los hogares mantienen las expectativas de una política monetaria más restrictiva por parte del Banco de Inglaterra, pese a la recuperación de la actividad.
Estados Unidos mantiene su dinamismo y el oro sigue bajo presión
En Estados Unidos, los datos adelantados de octubre continuaron reflejando una economía más dinámica que la europea. El PMI manufacturero aumentó ligeramente hasta los 56,0 puntos, su nivel más elevado en más de cuatro años, mientras que el de servicios se moderó hasta los 57,9, aunque permaneció claramente en expansión. Según S&P Global, estos registros apuntan a un crecimiento anualizado del PIB cercano al 5% durante el cuarto trimestre, frente al 4% estimado para el tercero. No obstante, el informe también advirtió de un repunte de los costes empresariales y de los precios de venta, que registraron su mayor incremento en más de cuatro años. Esta evolución refuerza la preocupación por la persistencia de la inflación y mantiene la atención sobre las próximas decisiones de la Reserva Federal.
En los mercados de materias primas, el oro continuó mostrando un comportamiento llamativo. Tras acumular una corrección superior al 25% desde el inicio del conflicto entre Estados Unidos e Irán y perder la referencia de los 4.000 dólares por onza, las posiciones de los fondos cotizados respaldados por oro se han mantenido elevadas, próximas a los 102 millones de onzas. Esta divergencia entre el descenso del precio y la resistencia de las tenencias de los fondos podría responder, entre otros factores, a liquidaciones de posiciones para obtener liquidez, junto con la presión de un dólar fuerte y unas rentabilidades de la deuda elevadas. No obstante, la continuidad de las entradas de capital no garantiza por sí sola una recuperación del metal, cuya evolución seguirá condicionada por los tipos reales y las necesidades de liquidez de los inversores.
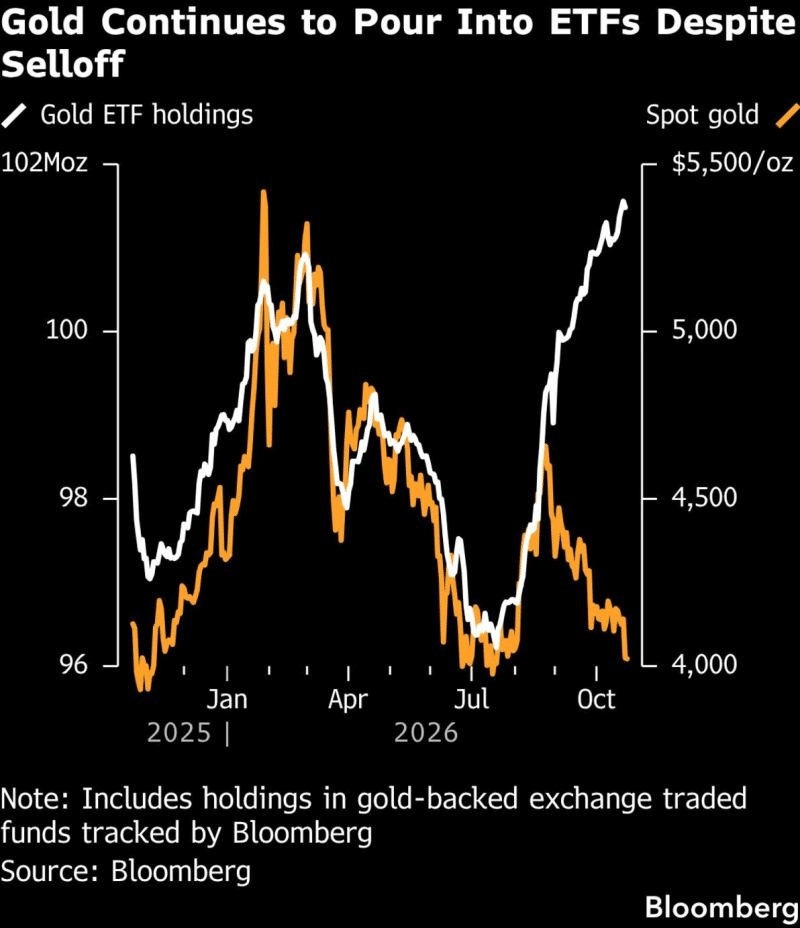
Fuente: Bloomberg.
Brasil concentra la volatilidad y las bolsas occidentales avanzan
En Latinoamérica, Brasil protagonizó uno de los episodios de mayor volatilidad de la jornada después de que Luiz Inácio Lula da Silva lograra una inesperada reelección frente a Flávio Bolsonaro. El resultado frustró las expectativas de parte de los inversores, que habían descontado un giro hacia políticas económicas más favorables a la disciplina fiscal. El índice Bovespa llegó a registrar caídas superiores al 15%, lo que obligó a suspender temporalmente la negociación, mientras que el real sufrió una fuerte depreciación frente al dólar. La presión también se trasladó a la deuda soberana y a los tipos de interés futuros, ante las dudas sobre la sostenibilidad de las finanzas públicas. La atención se centra ahora en la composición del nuevo equipo económico y en las medidas que pueda anunciar el Gobierno para recuperar la confianza de los mercados.
A esta incertidumbre se añadieron informaciones sobre posibles controversias jurídicas relacionadas con la ampliación del horario de votación durante la segunda vuelta electoral. Según las informaciones difundidas, algunos expertos consideran que las diferencias en los horarios de cierre de los colegios podrían plantear cuestiones legales, aunque cualquier eventual impugnación dependería de las pruebas disponibles y de las decisiones de las autoridades electorales. Por el momento, la reacción financiera estuvo principalmente vinculada al cambio de expectativas sobre la política fiscal y económica del país.
En cuanto a los mercados bursátiles europeos, el tono fue positivo y las principales plazas cerraron con avances. El DAX alemán lideró las subidas con una revalorización del 0,90%, hasta los 25.408,88 puntos, seguido del CAC 40 francés, que ganó un 0,83%, hasta los 7.847,32 puntos. El Euro Stoxx 50 avanzó un 0,74%, hasta los 6.113,05 puntos, mientras que el IBEX 35 registró una subida más moderada del 0,18%, hasta los 19.024,28 puntos. La sesión reflejó así una mayor resistencia de las bolsas europeas frente a la incertidumbre geopolítica y monetaria, aunque la evolución de la inflación, los bancos centrales y las tensiones en los mercados emergentes seguirán condicionando la confianza inversor.
En Wall Street, la sesión terminó con avances generalizados y un mejor comportamiento del sector tecnológico, en un contexto de recuperación del apetito por el riesgo pese a la persistencia de las incertidumbres geopolíticas y monetarias. El Nasdaq 100 lideró las subidas con una revalorización del 1,09%, hasta los 29.273,41 puntos, seguido del S&P 500, que avanzó un 0,70%, hasta los 7.676,85 puntos. Por su parte, el Dow Jones registró una subida más moderada del 0,28%, hasta los 52.361,58 puntos. La mayor fortaleza de los valores tecnológicos permitió a los índices estadounidenses cerrar la jornada en positivo, mientras los inversores permanecieron atentos a las próximas decisiones de los bancos centrales y a la evolución de las tensiones internacionales.
Analista
Contenido relacionado