


 Llámanos
BLOG
Petróleo, deuda e IA marcan la sesión
Compartir


La sesión arrancó con una referencia macro más débil de lo esperado en Japón, donde la producción industrial cayó un 0,2% mensual en julio, frente al crecimiento del 0,1% previsto y tras el avance del 1,9% registrado en junio. En términos interanuales, el crecimiento se moderó hasta el 3,9%, también por debajo del 4,1% esperado, dejando señales de cierta pérdida de dinamismo de la industria japonesa al inicio del tercer trimestre.
El petróleo vuelve a presionar a los mercados
El principal foco de los mercados siguió, sin embargo, en Oriente Medio y sus implicaciones sobre la energía. Las conversaciones previstas en Omán entre Irán y los países del Golfo sobre el estrecho de Ormuz fueron aplazadas, dificultando los esfuerzos diplomáticos para reducir las tensiones en una de las principales rutas mundiales de suministro energético. La incertidumbre volvió a trasladarse al petróleo, con el Brent llegando a superar los 107 dólares por barril durante la sesión, aumentando de nuevo la preocupación sobre el impacto que unos precios energéticos elevados puedan tener sobre la inflación.
Esta presión se trasladó con claridad a la renta fija estadounidense. La rentabilidad del Treasury a 10 años llegó a superar el 5%, alcanzando niveles no vistos desde 2023, en un movimiento marcado por el repunte del petróleo y las renovadas preocupaciones inflacionistas. El ajuste de los últimos años también ha cambiado sustancialmente las valoraciones en la deuda protegida frente a la inflación: los TIPS a 20 años ofrecen ya una rentabilidad real cercana al 2,7%, máximos de más de 15 años, frente al -0,8% que llegaron a registrar en 2021, mientras que el tramo a 30 años supera el 3%. El mercado de deuda vuelve así a ofrecer rentabilidades reales elevadas, aunque en un contexto de mayor incertidumbre sobre la evolución de precios y tipos.
La inteligencia artificial exige más capital
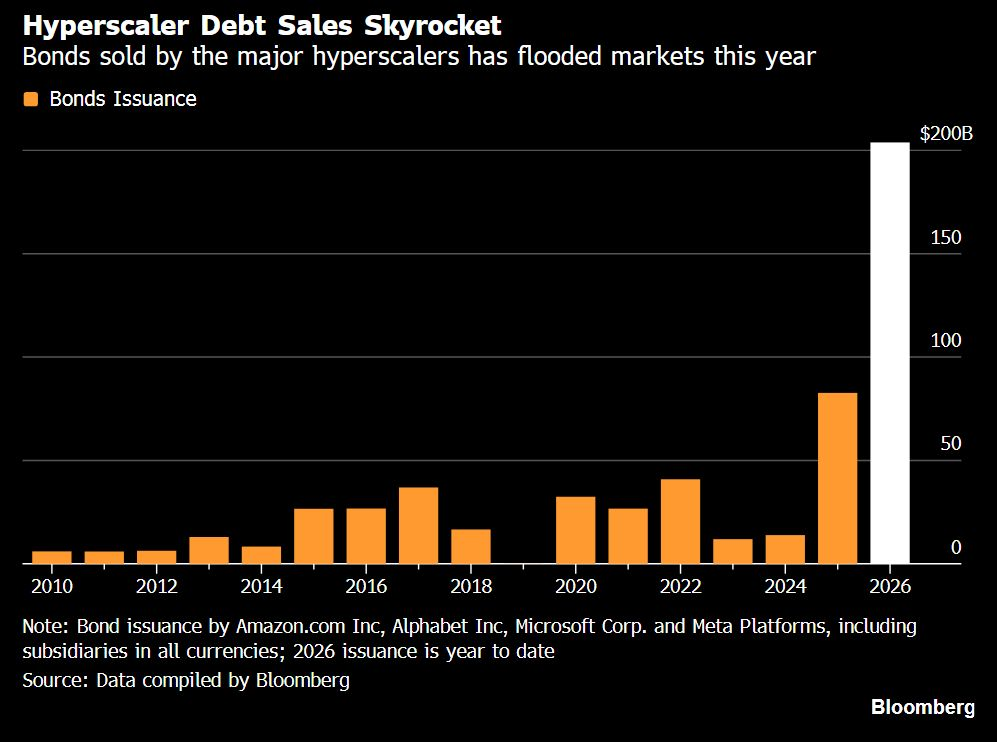
Por el lado corporativo, la inteligencia artificial volvió a concentrar la atención, aunque esta vez con una lectura más exigente sobre el enorme volumen de capital necesario para sostener su desarrollo. Amazon, Alphabet, Microsoft y Meta han emitido conjuntamente más de 200.000 millones de dólares en bonos durante 2026, más del doble de los 78.000 millones del año pasado, mientras sus previsiones agregadas de inversión se aproximan a los 700.000 millones. La magnitud del despliegue de centros de datos, chips, energía y redes está haciendo que una parte creciente de esta expansión pase también por el mercado de deuda. Pese a ello, el interés por el sector continúa siendo elevado y Anthropic habría elegido el Nasdaq para su futura salida a bolsa, con una valoración potencial de hasta 2 billones de dólares.
Las bolsas europeas y Wall Street cierran a la baja
En este contexto de mayor cautela, las bolsas europeas cerraron mayoritariamente a la baja. El IBEX 35 registró el peor comportamiento, con una caída del 1,38%, seguido del Euro Stoxx 50, que cedió un 0,79%. El CAC 40 retrocedió un 0,76% y el DAX alemán un 0,50%.
Las caídas se extendieron a Wall Street, donde la presión fue especialmente visible en el segmento tecnológico y en las compañías vinculadas a la inteligencia artificial. El Nasdaq 100 retrocedió un 0,82%, mientras que el S&P 500 cedió un 0,48% y el Dow Jones un 0,29%.
Analista
Contenido relacionado