



 Llámanos
BLOG
El riesgo geopolítico impulsa el crudo y las rentabilidades

Compartir


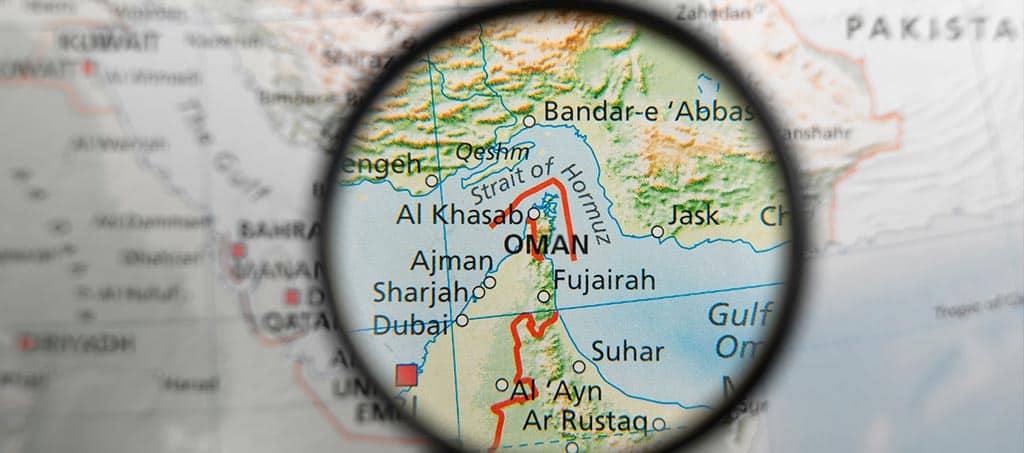
Los mercados financieros vuelven a mostrar signos de tensión ante la intensificación del conflicto en Oriente Medio. Según informa Middle East Eye, los hutíes de Yemen han anunciado, mediante un comunicado, ataques contra una planta de Saudi Aramco, el aeropuerto de Riad y una base militar saudí. La noticia ha reforzado las presiones alcistas sobre el precio del crudo, que ya venía registrando avances ante las nuevas amenazas de Irán sobre el estrecho de Ormuz, una vía estratégica para el transporte mundial de petróleo.
En este contexto, el brent superó nuevamente los 110 dólares por barril, mientras que el West Texas Intermediate (WTI) terminó por encima de los 103 dólares. La evolución de los precios energéticos continúa condicionada por el riesgo geopolítico y sus posibles implicaciones sobre la oferta mundial de crudo y las expectativas de inflación.
Renta fija: repunte de las rentabilidades en Europa y Estados Unidos
En los mercados de deuda soberana europea, las rentabilidades registraron una evolución alcista. El rendimiento del bono alemán a diez años aumentó aproximadamente 3 puntos básicos, hasta el 3,45%, mientras que el correspondiente al bono a dos años avanzó 2 pb, hasta el 3,10%.
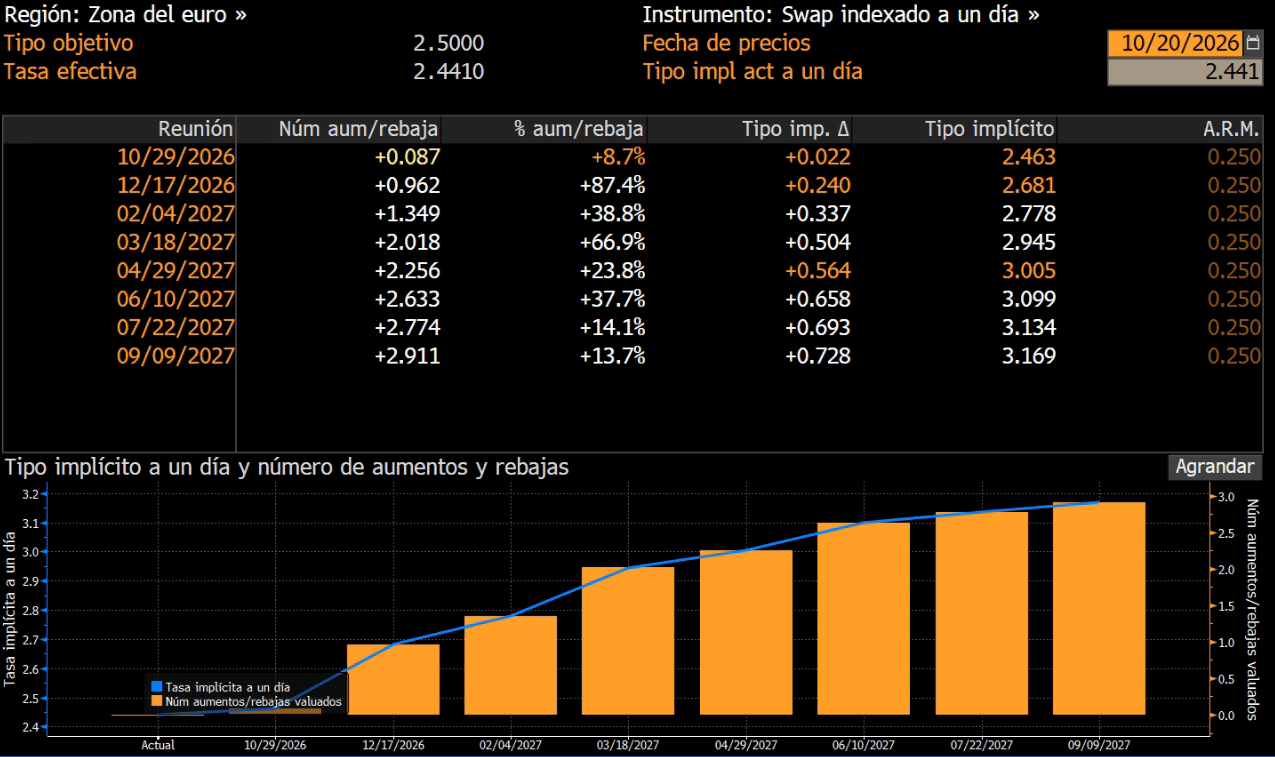
En cuanto a las expectativas de política monetaria, el mercado prevé que el Banco Central Europeo (BCE) mantenga los tipos de interés en su próxima reunión. No obstante, los inversores siguen contemplando la posibilidad de una última subida de tipos en diciembre.
Expectativas de tipos de interés Zona del euro
En Francia, la persistente inestabilidad política y social continúa generando incertidumbre, pese a las expectativas de un posible acuerdo presupuestario. En este contexto, la rentabilidad del bono francés a diez años repuntó 14 pb, hasta el 4,93%, mientras que la referencia a dos años avanzó 7 pb, hasta el 3,62%. Como consecuencia, la prima de riesgo francesa se amplió hasta los 148 pb, reflejando el aumento de la percepción de riesgo por parte de los inversores.
Al otro lado del Atlántico, la deuda soberana estadounidense también experimentó un repunte de las rentabilidades. Los rendimientos de los bonos a diez y dos años aumentaron 7 pb, hasta el 5,14% y el 4,77%, respectivamente.
Renta variable: caídas generalizadas en Europa y evolución mixta en Wall Street
Las principales bolsas europeas cerraron la sesión con descensos generalizados, condicionadas por la incertidumbre geopolítica y las tensiones políticas y sociales en la región. El FTSE MIB italiano encabezó las pérdidas entre los principales índices europeos, con una caída del 1,55%. El IBEX 35 retrocedió un 1,49%, aunque logró mantenerse por encima de los 19.000 puntos. Por su parte, el DAX 40 alemán cedió un 1,18%, el CAC 40 francés perdió un 1,11% y el Euro Stoxx 50 descendió un 0,96%.
En Wall Street, la evolución fue mixta. El S&P 500 avanzó un 0,41%, mientras que el Nasdaq destacó con una revalorización del 1,11%. En contraste, el Dow Jones cerró con una ligera caída del 0,07%.
Indicadores macroeconómicos
La sesión estuvo marcada por la escasez de referencias macroeconómicas relevantes, aunque los indicadores publicados ofrecieron señales diferenciadas sobre la evolución de las principales economías mundiales.
En Estados Unidos, el índice de confianza de los constructores elaborado por la Asociación Nacional de Constructores de Viviendas (NAHB) descendió en octubre hasta los 29 puntos, su nivel más bajo en catorce años. La lectura quedó por debajo de los 31 puntos previstos por el consenso y de los 32 registrados el mes anterior, lo que apunta a un deterioro de la confianza en el sector.
En China, el producto interior bruto (PIB) creció un 4,5% interanual en el tercer trimestre, ligeramente por encima del 4,4% esperado por el mercado. El dato refleja una evolución económica relativamente sólida y podría reducir, al menos a corto plazo, las expectativas de nuevos estímulos, al situar el crecimiento en línea con los objetivos oficiales para el conjunto del ejercicio.
Agenda macroeconómica y empresarial
La agenda económica de hoy estará marcada por la publicación de varios indicadores relevantes a ambos lados del Atlántico.
En Europa, destacarán los precios de producción industrial de Alemania correspondientes a septiembre, la tasa de desempleo del Reino Unido de agosto —que se espera que permanezca en el 4,9%— y el índice ZEW de confianza económica de Alemania de octubre.
En Estados Unidos, la atención se centrará en la encuesta de empleo ADP de octubre, el índice manufacturero de la Reserva Federal de Filadelfia y las referencias del mercado inmobiliario correspondientes a septiembre.
En el ámbito empresarial, la jornada estará marcada por la publicación de resultados de compañías relevantes de Europa y Estados Unidos. Entre las principales referencias destacan Deutsche Börse, ABB, MSCI, General Electric, General Motors y Netflix.
Analista
Contenido relacionado