


 Llámanos
BLOG
Bonos y bolsas avanzan con el petróleo a la baja
Compartir


Tras la reunión de la Reserva Federal, ayer fue el turno del Banco de Inglaterra. La institución mantuvo los tipos de interés en el 3,75%, pero dejó una puerta abierta a un ajuste en sus próximas reuniones. De hecho, el gobernador Andrew Bailey afirmó que por el momento el shock energético ha tenido un impacto limitado en los precios y los salarios ingleses, pero “cuanto más dure la volatilidad, mayor será el impacto en la inflación y la probabilidad de que la institución suba los tipos”.
El Banco de Inglaterra alivia la presión sobre la deuda
Más allá de los tipos, la principal novedad ha sido la reestructuración del programa de reducción del balance. El Banco de Inglaterra suspenderá temporalmente las ventas de bonos en el mercado y evitará desprenderse de títulos de largo plazo. La decisión fue bien recibida por los gilts, cuyas rentabilidades descendieron a lo largo de la curva, al reducirse uno de los focos de presión sobre la deuda británica.
Los mercados de renta fija celebraron la noticia con números verdes. También ayudó el descenso del petróleo, con el retroceso del Brent superior al 1%, en la relajación de las rentabilidades soberanas. En este sentido, las emisiones británicas experimentaron una caída en la rentabilidad exigida de dos puntos básicos en el papel a dos años y de siete puntos básicos en la referencia a diez años. En el caso alemán, el movimiento fue ligeramente dispar con un incremento en el rendimiento ofrecido de 1 p.b. en las emisiones a dos años, en contraste con la caída de tres puntos básicos del bund. Por su parte, la deuda estadounidense se sumó a la fiesta y disminuyó la tir ofrecida a lo largo de toda la curva de rendimientos entre siete y nueve puntos básicos.
Japón eleva los tipos a su nivel más alto desde 1995
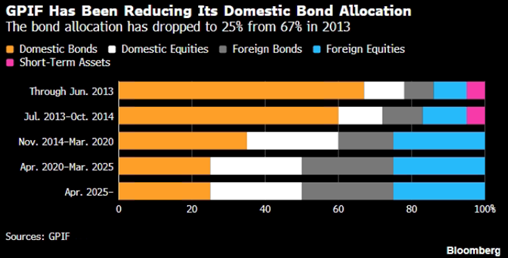
Esta madrugada el Banco de Japón ha hecho lo propio y ha subido los tipos de interés 25 puntos básicos, hasta situarlos en el 1,25%, su nivel más alto desde 1995. Esta es la segunda alza del 2026 y los futuros descuentan una subida adicional en la reunión de diciembre. Esto supone un cambio de paradigma y podría ser una llamada para repatriar capital. Quizá el mejor ejemplo sea el fondo de pensiones gubernamental (GPIF, por sus siglas en inglés) cuyo patrimonio bajo gestión es de 318 billones de yenes (2,1 billones de dólares) que podría dar un giro de timón para aumentar su inversión en deuda nipona.
Gráfico: composición de las inversiones del GPIF.
Fuente: Bloomberg.
En lo que respecta a la macroeconomía, en Estados Unidos, las peticiones iniciales de desempleo cayeron hasta 196.000, frente a las 207.000 esperadas, confirmando la resistencia del mercado laboral. En vivienda, la construcción de nuevos hogares retrocedió hasta 1,275 millones, por debajo de lo previsto de 1,320 millones, aunque las ventas pendientes sorprendieron al alza. Por su parte, el índice manufacturero de Filadelfia bajó hasta 37,8 puntos, pero siguió mostrando una actividad relativamente sólida y presiones de precios todavía elevadas.
En cuanto a la evolución del coste de la vida en el bloque euro, la inflación de agosto confirmó su repunte hasta el 3,2% interanual, impulsada principalmente por la energía. La lectura subyacente, sin embargo, se moderó hasta el 2,4%, sin evidencias claras de un traslado significativo del shock energético al resto de componentes.
Las bolsas avanzan con el petróleo y las rentabilidades a la baja
Las bolsas europeas cerraron con avances de manera generalizada, apoyadas en la caída del petróleo y de las rentabilidades soberanas. El FTSE 100 se situó a la cabeza con una subida del 1,19%, seguido de Ibex 35 (1%) y del Euro Stoxx 50 (0,90%). En Estados Unidos, la tecnología lideró los avances de Wall Street con un alza del 1,69% el Nasdaq, 1,14% del S&P 500 y 0,61% del Dow Jones.
Finalmente, la agenda macroeconómica de la sesión estará marcada por la decisión de tipos del Banco de Japón publicada esta madrugada. En Estados Unidos conoceremos los datos de producción industrial y manufacturera de agosto, mientras que en la eurozona tendremos los datos de cuenta corriente y las expectativas de inflación a uno y tres años del BCE.
Analista
Contenido relacionado