


 Truca´ns al
BLOG
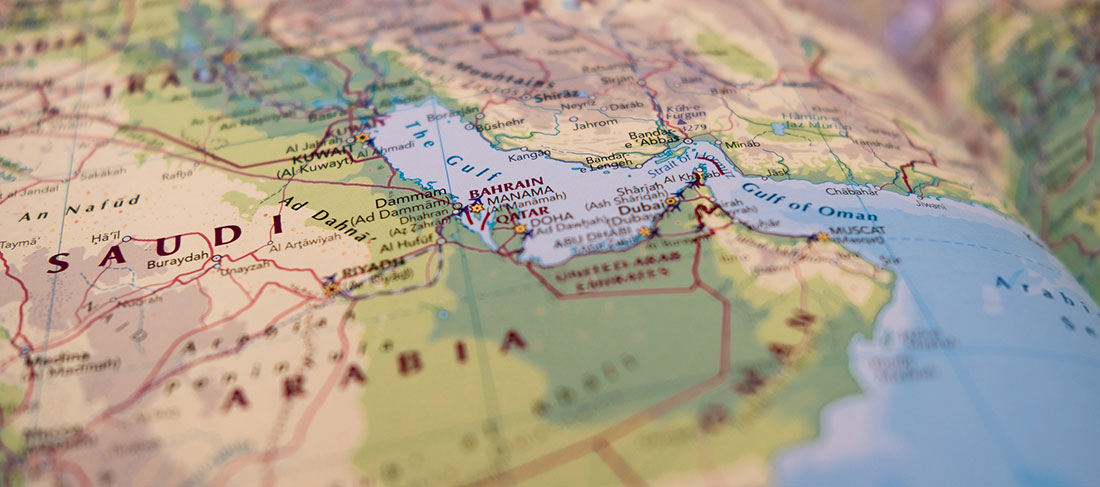
Los mercados arrancan la semana con el foco en Ormuz
Compartir


Los mercados financieros cerraron el viernes con avances generalizados, poniendo fin a una semana marcada por la volatilidad en el precio del petróleo, el repunte de las rentabilidades soberanas y las novedades procedentes de Oriente Próximo. De este modo, los inversores celebraron la propuesta de Irán de reabrir el estrecho de Ormuz en un plazo de siete días.
El principal alivio de la sesión llegó desde el mercado energético
Tras conocerse el posible acercamiento entre Estados Unidos e Irán, el Brent retrocedió alrededor de un 2%, hasta los 104,3 dólares por barril, mientras que el WTI hizo lo propio y se situó en 92,4 dólares por barril. La diferencia entre ambas referencias, de unos 12 dólares, podría venir explicada porque la administración Trump está meditando vetar las exportaciones de diésel ya que el precio promedio de este destilado se sitúa en 6,5 dólares por galón, casi un 30% por encima del que hubo en invierno de 2022.
La moderación del petróleo también permitió cierta relajación en la deuda a nivel global. La rentabilidad del bono a dos años americano disminuyó siete puntos básicos, por los cuatro del treasury. En el Viejo Continente, el movimiento fue dispar. El rendimiento de la referencia a dos años alemana experimentó una caída de 5 p.b., mientras que la del bund se mantuvo inalterada.
Los mercados de renta variable se tiñeron de verde. En Europa, el Ibex 35 lideró las alzas (0,65%), seguido del FTSE MIB (0,63%), del DAX (0,56%) y del Euro Stoxx 50 (0,48%). En contraste, la nota negativa la puso el CAC 40 al retroceder un 0,04%. En Wall Street, el Dow Jones avanzó un 0,93%, mientras que el S&P 500 y el Nasdaq ganaron un 0,51 y un 0,48%, respectivamente. En el conjunto de la semana, la tecnología volvió a ejercer de principal motor, aunque el comportamiento positivo de los índices siguió descansando en un grupo relativamente reducido de grandes compañías.
La macroeconomía ofreció señales positivas en Estados Unidos
Los pedidos de bienes duraderos permanecieron estables en agosto cuando se esperaba un retroceso del 0,3% y después haber crecido un 0,9% en julio. Excluyendo transporte, aumentaron un 0,3%, por el 0,6% estimado, lo que apunta a una actividad industrial todavía resistente que pierde algo de dinamismo.
Por su parte, las encuestas de la Universidad de Michigan mejoraron levemente las estimaciones y también respecto a las cifras de agosto. La percepción de la situación actual se situó en 50,9 frente al 50,5 estimado y repitiendo el dato del mes anterior. Al mismo tiempo, las expectativas a un año mejoraron desde el 45,8 hasta el 46,3. La nota negativa la pusieron las expectativas de inflación a un año (4,6%) y a largo plazo (3,4%), entre cinco y diez años, que se mantienen en niveles elevados.
En España, el INE confirmó que el PIB creció un 0,7% trimestral durante el segundo trimestre y un 2,6% interanual, mostrando una evolución más sólida que la de otras grandes economías europeas.
De cara a los próximos días, la atención de lo inversores se centrará en las noticias que vengan de Oriente Medio. Durante el fin de semana, Trump ha rechazado la iniciativa iraní y ha señalado que, aunque también aspira a alcanzar un acuerdo justo, Estados Unidos ya ejerce un “control total” sobre el estrecho, por el que circulan “cantidades enormes de petróleo”. Por su parte, el ministro iraní de Asuntos Exteriores, Abbas Araghchi, ha reconocido el rechazo del presidente estadounidense y señaló que esperará a conocer la posición de los mediadores norteamericanos para determinar con mayor precisión la postura de Washington. En este sentido, recordó que Trump ha realizado “muchas declaraciones acertadas y otras muchas contradictorias”.
En el ámbito macroeconómico, la agenda contará con varias referencias importantes que podrían marcar el devenir de los mercados. En Estados Unidos se publicarán el deflactor del PCE, el informe de empleo de septiembre, las ventas minoristas y los datos de actividad del sector manufacturero medido por el PMI e ISM. En Europa, la estimación preliminar de inflación de la zona euro permitirá evaluar hasta qué punto el encarecimiento de la energía se está trasladando al resto de la cesta de consumo. En el ámbito político, los inversores analizarán los detalles de los acuerdos alcanzados entre Estados Unidos y China, especialmente en materia de aranceles, restricciones tecnológicas e inteligencia artificial.
Feliz semana,
Analista
Contingut relacionat