


 Truca´ns al
BLOG
Petróleo, inflación y beneficios marcan el ritmo de los mercados
Compartir


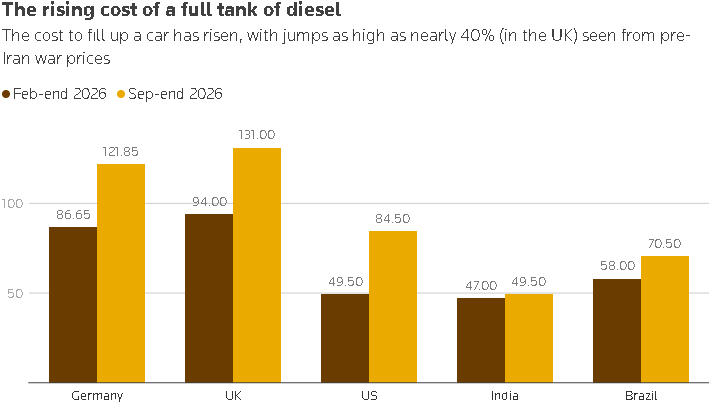
Los mercados europeos comenzaron la semana con avances generalizados, pese a que las tensiones en Oriente Medio continuaron condicionando la evolución de las materias primas y las expectativas de política monetaria. Los ataques contra infraestructuras saudíes volvieron a impulsar el petróleo, aunque las subidas se moderaron tras los anuncios de Donald Trump sobre un posible aumento de las exportaciones de diésel ruso y un supuesto alto el fuego energético entre Rusia y Ucrania, todavía sin confirmación por ambas partes. El Brent llegó a superar los 106 dólares por barril, lo que mantuvo la preocupación por la persistencia de las presiones inflacionistas. El impacto del encarecimiento energético también se reflejó en el coste del combustible para los consumidores: entre finales de febrero y septiembre, llenar un depósito de diésel se encareció aproximadamente un 40% en Reino Unido, un 41% en Alemania y un 71% en Estados Unidos.
La inflación y la Fed mantienen la atención de los inversores
En este contexto, la Reserva Federal volvió a ocupar un lugar destacado después de que Beth Hammack, presidenta de la Fed de Cleveland, defendiera la conveniencia de adoptar una política monetaria restrictiva con relativa rapidez para controlar la inflación. Hammack advirtió de que las presiones sobre los precios ya no se concentran únicamente en la energía, sino que se han extendido a otros sectores, y señaló que algunas empresas prevén incrementar sus precios por encima del aumento de sus costes. Según las estimaciones de su equipo, la inflación subyacente se sitúa en la zona media-alta del 2%, por lo que el regreso al objetivo del 2% podría requerir más tiempo. También destacó que la elevada inversión en inteligencia artificial está encareciendo determinados componentes tecnológicos, con repercusiones sobre los centros de datos, la construcción, la aviación y la producción eléctrica.
De cara a las próximas decisiones, los inversores esperan que la Fed mantenga los tipos de interés en el rango del 3,75%-4,00% durante su reunión de octubre, con una probabilidad de subida cercana al 19%. La atención se concentra ahora en el próximo dato de inflación estadounidense, para el que se espera un avance mensual del IPC del 0,6%, que elevaría la tasa interanual hasta el 3,7%. Por su parte, la inflación subyacente podría moderarse hasta el 2,5% interanual. Estas referencias serán especialmente relevantes para determinar si el repunte energético termina por trasladarse de forma más persistente al conjunto de los precios y modifica las expectativas sobre la trayectoria de los tipos de interés.
La fortaleza del dólar reflejó también este escenario de incertidumbre. La divisa estadounidense permaneció cerca de máximos de 18 meses, favorecida por la demanda de activos refugio y las expectativas de una política monetaria restrictiva. El índice dólar avanzó hasta los 102,44 puntos, mientras que el euro retrocedió hacia los 1,1175 dólares y la moneda estadounidense alcanzó los 158,67 yenes. Por su parte, el oro cedió alrededor de un 0,6%, hasta situarse cerca de los 4.168 dólares por onza. En renta fija, el mercado estadounidense permaneció cerrado por la festividad del Día de Colón, después de que las rentabilidades de los bonos del Tesoro hubieran alcanzado niveles históricamente elevados a comienzos de mes. En Europa, las rentabilidades de la deuda alemana registraron ligeros descensos y las primas de riesgo de Francia e Italia se estrecharon moderadamente.
La IA y el comercio redefinen las perspectivas económicas
Más allá del panorama energético, la inteligencia artificial volvió a situarse en el centro de las perspectivas económicas mundiales. Durante las reuniones anuales del FMI y el Banco Mundial en Bangkok, Kristalina Georgieva destacó que el fuerte crecimiento de la inversión en infraestructuras de IA está contribuyendo a mantener la expansión económica mundial en torno al 3%, pese al impacto negativo de las perturbaciones en el suministro energético. Según sus estimaciones, este impulso tecnológico podría añadir entre 0,5 y 1 punto porcentual al crecimiento de las economías avanzadas de Asia y entre 0,2 y 0,8 puntos a las emergentes de la región.
No obstante, el organismo también advirtió de las consecuencias estructurales de esta transformación. Según sus estudios, aproximadamente el 40% de los empleos a escala mundial y hasta el 60% en las economías avanzadas están expuestos a cambios derivados de la inteligencia artificial, ya sea mediante la mejora de tareas, la transformación de puestos o su posible sustitución. El impacto podría extenderse a los sistemas educativos y fiscales, ante una mayor participación del capital frente al trabajo. Estas reflexiones preceden a la actualización de las perspectivas económicas del FMI, prevista para el martes, y reflejan el contraste entre el potencial de crecimiento de la tecnología y los riesgos de una transición desigual entre países y sectores.
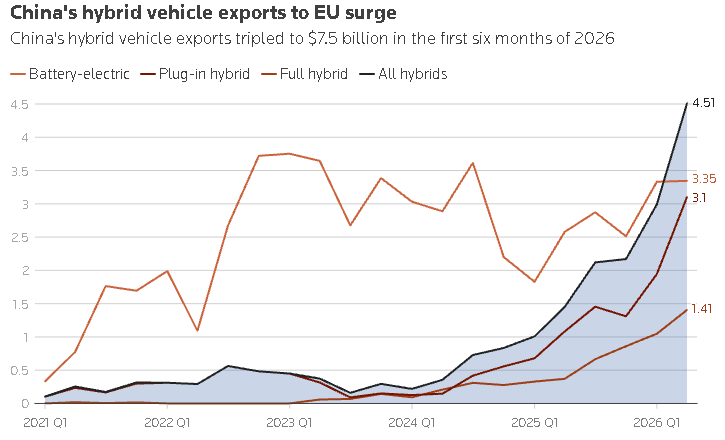
En el ámbito comercial, las relaciones entre China y la Unión Europea también estuvieron presentes tras el acuerdo alcanzado para limitar las importaciones europeas de vehículos híbridos chinos. Las exportaciones de este segmento se triplicaron durante el primer semestre de 2026, hasta alcanzar los 7.500 millones de dólares, frente a los 2.500 millones registrados un año antes. Este crecimiento estuvo favorecido, en parte, por la exención de los aranceles adicionales que la Unión Europea aplica a los vehículos totalmente eléctricos fabricados en China. El nuevo acuerdo contempla limitar las importaciones a unos 350.000 vehículos anuales, una medida que podría impulsar a los fabricantes chinos a acelerar sus inversiones productivas en Europa y modificar las condiciones de competencia dentro de la industria automovilística.
Los resultados empresariales toman el relevo
La atención de los inversores también comenzó a desplazarse hacia la temporada de resultados empresariales del tercer trimestre, que arrancará el martes con las cuentas de grandes entidades estadounidenses como JPMorgan, Goldman Sachs y Citigroup, seguidas el miércoles por Bank of America. Según las estimaciones recopiladas por LSEG, los beneficios de las compañías del S&P 500 podrían registrar un crecimiento interanual del 30,6%, con una contribución destacada del sector tecnológico. En Europa, las previsiones apuntan a un aumento cercano al 21% para las empresas del STOXX 600, aunque esta cifra se reduciría al 9,7% si se excluye el sector energético, lo que pone de manifiesto el peso de los elevados precios del petróleo en los resultados empresariales.
En cuanto a los mercados bursátiles europeos, el tono fue positivo y el sector bancario destacó entre los principales apoyos de la sesión. El IBEX 35 lideró las subidas con un avance del 1,33%, hasta los 19.285,80 puntos, seguido del DAX alemán, que ganó un 0,72%, hasta los 25.267,67 puntos. El Euro Stoxx 50 avanzó un 0,45%, hasta los 6.201,35 puntos, mientras que el CAC 40 francés cerró con una revalorización del 0,38%, hasta los 7.832,88 puntos. Los avances europeos contrastaron con la mayor cautela de los mercados estadounidenses, ante la proximidad de los resultados empresariales y las próximas referencias de inflación.
En Wall Street, la sesión terminó con un comportamiento mixto y una mayor presión sobre el sector tecnológico. Los fabricantes de semiconductores acusaron especialmente las ventas, mientras que compañías como Microsoft y Salesforce contribuyeron al mejor comportamiento del Dow Jones. El Nasdaq 100 registró la mayor caída entre los principales índices, con un descenso del 0,71%, hasta los 30.664,70 puntos, mientras que el S&P 500 cedió un 0,05%, hasta los 7.807,36 puntos. Por el contrario, el Dow Jones consiguió cerrar en positivo, con una subida del 0,38%, hasta los 51.850,31 puntos. Esta divergencia puso de manifiesto las diferencias de comportamiento entre sectores, en una jornada en la que el encarecimiento de la energía y las expectativas sobre los tipos de interés continuaron condicionando el apetito por el riesgo.
Analista
Contingut relacionat