


 Truca´ns al
BLOG
Bolsas al alza y rentabilidades en máximos
Compartir


Las bolsas europeas cerraron la jornada con un comportamiento generalmente positivo a excepción de Francia que su índice cayó 0,80%. Entre los principales índices, destacó la evolución positiva del Ibex 35, que avanzó un 1,12%, seguido del FTSE MIB italiano, con una subida del 0,66%, el FTSE 100 británico, que registró un incremento del 0,34%, El DA alemán un 0,09% y el EuroStoxx 50, que avanzó un 0,06%. En Estados Unidos, la evolución de los principales índices también fue positiva. El Nasdaq registró un aumento del 1,05%, mientras que el S&P 500 y el Dow Jones avanzaron un 0,66% y un 0,18%, respectivamente. En los mercados emergentes, destacó especialmente la bolsa brasileña, que registró una subida cercana del 8% en un contexto marcado por el resultado de la primera vuelta de las elecciones presidenciales en el país.
La deuda estadounidense mantiene la presión
La escalada de las rentabilidades de la deuda estadounidense continúa. Este lunes, el rendimiento del bono estadounidense a 30 años aumentó 4 puntos básicos (pb), hasta el 5,66%, máximo de 24 años. En el tramo largo de la curva, la rentabilidad del bono estadounidense a 10 años repuntó 3 pb, hasta el 5,30%, mientras que el bono alemán a 10 años también elevó su rentabilidad en 3 pb, hasta el 3,49%. Por el contrario, en el tramo corto de la curva, los rendimientos a dos años descendieron ligeramente. El bono estadounidense cayó 1 pb, hasta el 3,05%, mientras que el alemán hizo lo propio, hasta el 4,81%.
El mercado afronta esta semana varias subastas del Tesoro estadounidense en un contexto de elevada presión sobre los rendimientos. El objetivo será medir el apetito de los inversores por la deuda a largo plazo:
- 58.000 millones de dólares en notas a 3 años hoy
- 39.000 millones a 10 años el miércoles
- 22.000 millones a 30 años el jueves
En relación con España, la convocatoria de elecciones anticipadas añade algo de incertidumbre política, aunque el mercado sigue considerando que el riesgo es muy inferior al de Francia y no se espera un deterioro importante del spread español.
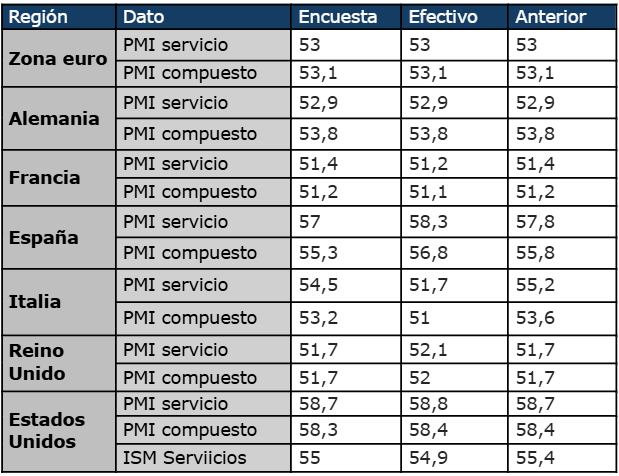
Los servicios resisten y las presiones en precios aumentan
La semana dio inicio con una intensa agenda de datos macroeconómicos, destacando las lecturas finales de septiembre de los índices PMI de servicios y compuesto en la eurozona, Alemania, Francia, España, Italia, Reino Unido y Estados Unidos. Los PMI de servicios de septiembre muestran una actividad sólida a ambos lados del Atlántico, con Estados Unidos en máximos de cinco años y la eurozona recuperándose gracias a Alemania y Francia. El ISM ofrece una lectura más moderada. El denominador común son las presiones en precios: costes y precios de venta se aceleran en todas las regiones, reforzados en Europa por el repunte de los precios industriales.
También se conocieron en la Eurozona, los precios de producción registraron en agosto un incremento del 1,9%, frente al 1,6% anterior, reflejando una moderada aceleración de las presiones sobre los costes de producción. Por su parte, la confianza del inversor Sentix correspondiente a octubre se situó en 2,7 puntos, por debajo tanto de los 4,2 puntos previstos por el consenso como de los 5,1 puntos registrados en septiembre, lo que apunta a un deterioro de la percepción de los inversores sobre las perspectivas económicas de la región.
La industria, el consumo y el empleo centran la agenda
La agenda macroeconómica para hoy estará centrada principalmente en la evolución de la actividad industrial en Francia y España, así como en los datos de ventas minoristas de la Eurozona y en las subastas de letras del Tesoro español. En Estados Unidos, la atención se centrará en la encuesta de empleo ADP de septiembre y en la balanza comercial de correspondiente a agosto.
Analista
Contingut relacionat