


 Truca´ns al
BLOG
Petróleo caro y deuda al alza frenan a Wall Street
Compartir


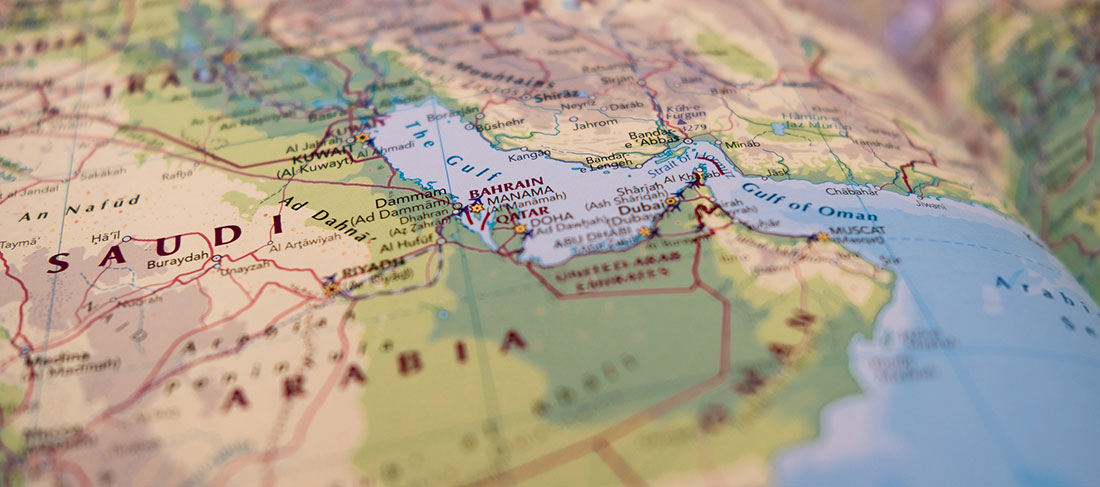
La sesión volvió a estar condicionada por Oriente Medio, después de que Estados Unidos e Irán mantuvieran posiciones alejadas sobre un nuevo alto el fuego y la reapertura del estrecho de Ormuz. El Brent llegó a cotizar en torno a los 107 dólares por barril, aunque moderó parte de las subidas ante la perspectiva de que las negociaciones continúen. Al mismo tiempo, Arabia Saudí reactivó parcialmente su oleoducto Este-Oeste tras los ataques sufridos a comienzos de mes, con flujos cercanos a 3,5 millones de barriles diarios sobre una capacidad total de site millones. Esta vía alternativa permite reducir parcialmente la dependencia de Ormuz, aunque las tensiones también se han extendido hacia el mar Rojo.
El encarecimiento de la energía volvió a trasladar el foco hacia la inflación y la política monetaria. La venta de deuda soberana llevó durante la sesión las rentabilidades estadounidenses a niveles no vistos en casi dos décadas y el mercado descuenta ya completamente tres subidas adicionales de tipos por parte de la Reserva Federal, con posibilidad de una cuarta. Al cierre, el treasury a diez años se situó en el 5,24%, mientras que el bono alemán a diez años terminó en el 3,64%. La combinación de petróleo elevado y expectativas de una política monetaria más restrictiva continúa así ejerciendo presión sobre los mercados de renta fija.
Este entorno también favoreció al dólar, que llegó a situarse cerca de máximos de dos meses, mientras la atención permanece tanto en la evolución de las negociaciones con Irán como en una semana cargada de referencias macroeconómicas en Estados Unidos. El miércoles se conocerán los datos de consumo e inflación y el viernes llegará el informe de empleo de septiembre, para el que se espera una creación cercana a 90.000 puestos de trabajo y una tasa de desempleo estable en el 4,1%.
En el plano empresarial, la inteligencia artificial volvió a concentrar buena parte de la atención. Nvidia amplió su programa de recompra de acciones en una cifra récord de 150.000 millones de dólares y podría recibir un nuevo impulso desde China, donde las autoridades estarían preparando autorizaciones para que grandes tecnológicas como ByteDance y Alibaba puedan adquirir su nuevo chip de alta gama. Meta, por su parte, presentó Meta Enterprise Platform y reforzó su apuesta por la IA empresarial, mientras que Snowflake anunció planes para captar 3.500 millones de dólares mediante deuda convertible. Fuera del sector tecnológico, Paramount Skydance inició contactos con inversores para captar unos 44.400 millones de dólares en bonos destinados a financiar la adquisición de Warner Bros. Discovery. Mientras SpaceX logró que Starship alcanzara la órbita por primera vez.
La combinación de petróleo elevado, mayores expectativas de tipos y repunte de las rentabilidades mantuvo un tono más prudente en las bolsas. Europa cerró con movimientos relativamente contenidos: el CAC 40 terminó prácticamente plano, con un +0,01%, mientras el DAX cedió un 0,13% y el IBEX 35 un 0,51%.
La presión fue mayor en Wall Street, donde el componente tecnológico registró las mayores caídas. El Nasdaq 100 retrocedió un 1,08%, seguido por el S&P 500, con un descenso del 0,77%, y el Dow Jones, que perdió un 0,67%. La sesión dejó así a los mercados pendientes de la evolución del petróleo, las negociaciones entre Estados Unidos e Irán y las próximas referencias macroeconómicas, claves para calibrar hasta dónde puede llegar el actual endurecimiento de las expectativas de tipos.
Feliz martes,
Analista
Contingut relacionat